Daily Loan - Money Tracker

- 3.00 Reseñas
- 4,2
- Descargas
- 1.000.000+
Nuestra opinión sobre Daily Loan - Money Tracker de Appgk
Cuando una aplicación financiera se llama Daily Loan - Money Tracker, yo espero algo muy concreto: que me ayude a ordenar el dinero del día sin convertir cada gasto en una tarea pesada. Tras probarla, mi impresión es que su propuesta encaja mejor con quien quiere vigilar préstamos, gastos cotidianos y límites de presupuesto desde una herramienta sencilla, no con quien busca una plataforma bancaria completa.
La aplicación es gratuita y pertenece a la categoría de finanzas. Su ficha indica que está desarrollada por SUMMIT CITY PROSTHETICS & ORTHOTICS, INC., un nombre poco habitual para este tipo de producto, así que conviene prestar atención a la experiencia real de uso y no asumir que tendrá el mismo alcance que una app de una entidad financiera. Su valoración media es de 4,2, con alrededor de 6,8 mil valoraciones, y supera el millón de instalaciones. Es compatible desde Android 7.0, tiene clasificación PEGI 3 y aparece en la versión 1.0.6.
Lo que realmente se puede esperar al empezar
El punto de partida es claro: registrar movimientos y organizar presupuestos. La descripción de la tienda habla de seguimiento de gastos mediante un rastreador de dinero y de planificación presupuestaria. El nombre Daily Loan añade una orientación evidente hacia el control diario de préstamos o pagos relacionados, aunque yo no la trataría como sustituta de una cuenta bancaria, un gestor de crédito profesional o una herramienta de asesoramiento financiero.
La primera fricción aparece precisamente cuando se espera demasiado de ella. Una persona puede instalarla pensando que verá automáticamente sus cuentas, sincronizará operaciones o calculará condiciones de un préstamo. Esa expectativa puede llevar a abandonar la aplicación antes de probar su utilidad principal. Yo la enfocaría como un registro manual para entender qué entra, qué sale y cuánto margen queda en un periodo determinado.
Lo mejor de Daily Loan - Money Tracker
Aspectos que debes tener en cuenta sobre Daily Loan - Money Tracker
Para alguien que cobra con regularidad y quiere separar alquiler, comida, transporte y cuotas, el enfoque tiene sentido. También puede servir a quien lleva varios pagos pequeños y necesita una visión diaria para no confiar únicamente en la memoria. En cambio, si tu prioridad es importar movimientos bancarios, recibir análisis avanzados o gestionar productos financieros desde el mismo lugar, probablemente una aplicación bancaria o un gestor financiero más completo te resultará más adecuado.
El primer atasco suele ser de expectativas
Antes de introducir datos, yo decidiría qué quiero controlar. Si el objetivo es saber cuánto gasto cada día, conviene pensar en categorías simples y constantes. Si el objetivo es vigilar un préstamo, lo importante será anotar cada pago con una descripción que permita reconocerlo después. Mezclar ambos objetivos sin un criterio puede producir un historial confuso, incluso aunque la aplicación funcione correctamente.
Noticias y artículos relacionados con Daily Loan - Money Tracker
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
Un método práctico consiste en comenzar con pocos grupos: vivienda, alimentación, transporte, ocio, recibos y deuda. No intentaría crear una categoría para cada comercio. El valor de un rastreador no está en describir cada compra con una precisión exagerada, sino en permitir detectar patrones. Si una categoría se vuelve demasiado amplia, siempre se puede ajustar más adelante; si desde el primer día todo está fragmentado, revisar el presupuesto se vuelve lento.
También recomiendo anotar una compra justo después de hacerla, en vez de acumular diez o quince movimientos para el final de la semana. Ese pequeño cambio reduce los olvidos y hace más fácil identificar el motivo del gasto. Para mí, esta es una de las diferencias entre instalar una app financiera y convertirla realmente en un hábito.
¿No quieres leer la reseña completa?
Comprobaciones sencillas antes de abandonar el proceso
Si la pantalla inicial no se comporta como esperabas, comprobaría primero lo básico: que el sistema sea compatible, que la aplicación esté actualizada a la versión disponible y que el teléfono tenga una conexión estable cuando la necesite. Al funcionar desde Android 7.0, puede instalarse en muchos dispositivos, pero la compatibilidad del sistema no garantiza que todos los móviles ofrezcan la misma fluidez.
También revisaría si estoy introduciendo cantidades con el formato correcto y si estoy usando la misma unidad monetaria durante todo el registro. Un presupuesto pierde sentido cuando algunos importes se escriben como gastos diarios, otros como cuotas mensuales y otros como totales pendientes. No es un fallo del programa: es una falta de criterio que después parece un error de cálculo.
Capturas de pantalla
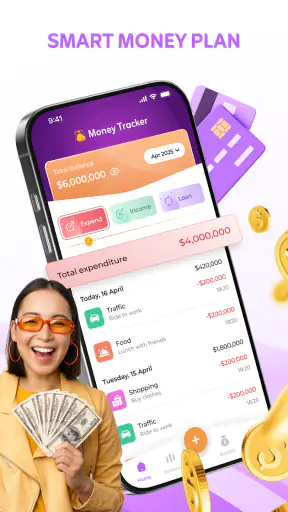
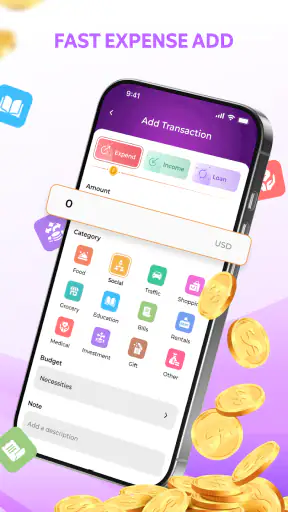
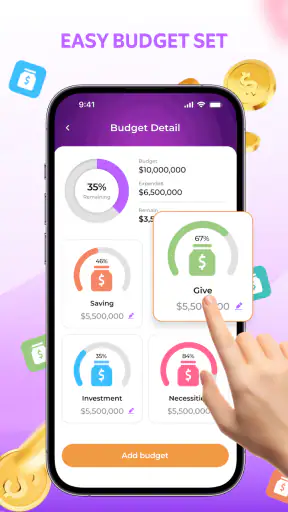
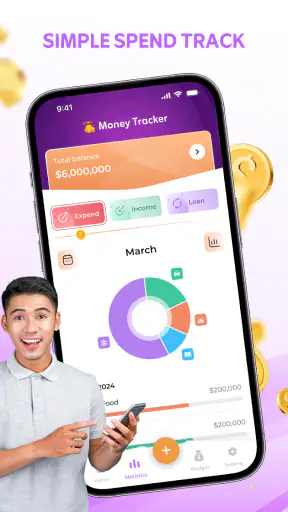
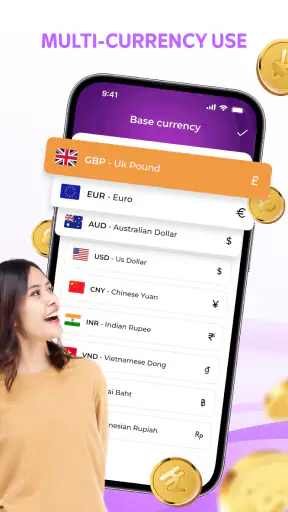
Otra comprobación útil es distinguir entre un gasto realizado y una obligación futura. Si hoy pago una cuota, registraría ese movimiento como salida efectuada. Si solo quiero recordar que la cuota llegará, la trataría como una previsión dentro de mi planificación. Confundir ambos conceptos puede hacer que el presupuesto parezca más ajustado de lo que realmente está.
Cuando una aplicación financiera solicita información, yo evitaría introducir más datos personales de los necesarios para el uso que quiero darle. En este caso, la trataría como un cuaderno digital de control y no como un lugar para compartir credenciales bancarias o información sensible que no sea imprescindible. Esa precaución es especialmente importante porque el desarrollador no es una entidad bancaria reconocible por el nombre.
Un flujo diario que evita perder el control
Mi forma de usarla empezaría al principio del periodo presupuestario. Primero fijaría una cantidad disponible realista, después reservaría mentalmente los pagos inevitables y, por último, distribuiría el resto entre las categorías que más utilizo. No intentaría gastar todo el presupuesto asignado a una categoría solo porque todavía queda saldo: el objetivo es conservar margen, no llenar casillas.
En un día normal, por ejemplo, podría registrar el transporte de la mañana, una comida fuera y una compra doméstica. Al final del día revisaría si cada movimiento está en la categoría correcta y si alguno corresponde en realidad a un pago recurrente. Esta revisión breve es más útil que mirar el total una vez al mes, cuando ya resulta difícil recordar por qué se produjo cada salida.
Para controlar un préstamo, usaría una descripción consistente, como “cuota vivienda” o “pago coche”, en lugar de escribir una nota distinta cada vez. Así, al revisar el historial, sería más fácil reconocer los movimientos relacionados. El consejo parece pequeño, pero es una de esas decisiones que determina si una aplicación de registro sigue siendo útil después de varias semanas.
Un segundo uso interesante es el de los gastos compartidos. Si adelantas una compra para varias personas, puedes anotarla de forma que no la confundas con un consumo exclusivamente tuyo. Después, cuando recibas el reembolso, conviene registrar esa entrada con una descripción que la relacione con el gasto original. De lo contrario, el presupuesto podría mostrar una recuperación de dinero sin contexto y dar una imagen engañosa de tus hábitos.
Cómo recuperar un registro cuando algo no cuadra
Si el saldo previsto no coincide con lo que tienes en mente, yo no borraría todo de inmediato. Primero revisaría los movimientos recientes y buscaría tres causas habituales: una operación duplicada, una cantidad escrita con un decimal incorrecto o un pago que se colocó en una categoría distinta. Corregir un solo registro suele ser más seguro que reconstruir la semana completa.
También comprobaría si estoy mezclando dinero disponible con dinero esperado. Un ingreso que todavía no ha llegado no debería tratarse igual que una cantidad ya recibida. Del mismo modo, una cuota pendiente no es idéntica a una cuota pagada. Separar esas situaciones permite entender si el problema está en el registro o en la forma de interpretar el presupuesto.
Si la aplicación parece quedarse sin responder, cerraría y volvería a abrirla, comprobaría el espacio disponible del dispositivo y evitaría tocar repetidamente el mismo control. Si el problema aparece después de una actualización, anotaría qué estaba haciendo exactamente y conservaría una copia personal de los importes importantes antes de realizar cambios mayores. No recomiendo desinstalarla como primera medida si tienes registros que no quieres perder.
En un caso de datos aparentemente desaparecidos, revisaría primero si estoy mirando el periodo o la sección correcta. Muchas confusiones nacen de buscar una operación en el presupuesto cuando en realidad se registró como movimiento, o de consultar una categoría diferente. Si después de esas comprobaciones sigue ocurriendo, lo razonable es acudir al soporte disponible en la ficha de la aplicación y describir el problema con pasos concretos, sin enviar información financiera innecesaria.
Cuando el problema no está en Daily Loan
No todos los desajustes proceden de la aplicación. Un pago con tarjeta puede aparecer con una descripción distinta en el extracto bancario, una compra puede liquidarse en otro momento y un reembolso puede tardar. Si usas Daily Loan como registro manual, la aplicación solo puede reflejar lo que introduces; no puede corregir una operación que tú interpretaste mal o que todavía no se ha confirmado en tu banco.
También hay una diferencia importante entre controlar una deuda y decidir si esa deuda es conveniente. El rastreador puede ayudarte a ver cuánto destinas a cuotas dentro de tu presupuesto, pero no sustituye la lectura del contrato ni el asesoramiento sobre intereses, plazos o consecuencias de impago. Para esas decisiones, yo consultaría la documentación de la entidad correspondiente y, si hace falta, a un profesional.
La conexión del teléfono es otro factor externo. Si una función tarda en cargar, primero comprobaría si otras aplicaciones funcionan con normalidad y si el sistema está limitando la actividad en segundo plano. No asumiría automáticamente que el fallo está en el registro financiero. A veces basta con cambiar de red, liberar espacio o reiniciar el dispositivo, pero no conviene borrar datos sin entender antes qué se puede perder.
Por la misma razón, no usaría una sola aplicación como única prueba de mi situación económica. Mantendría los documentos oficiales de préstamos, recibos y movimientos bancarios en sus canales correspondientes. Daily Loan puede ser una capa de organización personal; no debería convertirse en el archivo legal de tus obligaciones.
Comparación con las alternativas habituales
Frente a una hoja de cálculo, la ventaja de Daily Loan está en que ofrece una experiencia más directa para anotar gastos y pensar en presupuestos sin tener que diseñar fórmulas. Para quien se bloquea al abrir una tabla vacía, esa sencillez puede ser decisiva. La desventaja es que una hoja bien construida permite adaptar columnas, cálculos y escenarios con mucha más libertad.
Frente a la aplicación del banco, la diferencia principal está en el propósito. El banco muestra operaciones vinculadas a una cuenta concreta y sirve para realizar gestiones financieras reales. Daily Loan resulta más apropiada para una visión personal y planificada, especialmente cuando quieres agrupar gastos de varias fuentes o registrar compromisos que todavía no aparecen en un extracto.
Frente a gestores financieros con sincronización automática, esta propuesta puede sentirse limitada para usuarios que quieren ahorrar tiempo importando movimientos. Sin embargo, el registro manual tiene una ventaja que a menudo se pasa por alto: te obliga a mirar cada gasto. Esa pausa puede mejorar la conciencia de consumo, aunque también exige disciplina y hace que la herramienta pierda valor si dejas de actualizarla.
Para quién la recomendaría y para quién no
Yo la recomendaría a estudiantes, trabajadores por cuenta propia, familias pequeñas o cualquier persona que necesite una vista sencilla de gastos diarios y pagos de préstamos. También puede encajar con quien quiere empezar a presupuestar sin enfrentarse a una interfaz repleta de gráficos, conexiones y opciones que no va a utilizar.
No la elegiría como primera opción para alguien que necesita automatización bancaria, informes financieros detallados, gestión de inversiones o cálculos especializados de deuda. Tampoco para quien sabe que no mantendrá un registro manual. En ese caso, una herramienta conectada a las cuentas o un método automático puede ser más realista, aunque ofrezca menos reflexión sobre cada compra.
La clasificación PEGI 3 indica que es apta para un público amplio, pero eso no significa que cualquier persona deba introducir información delicada sin pensar. La edad de uso y la responsabilidad sobre los datos son asuntos distintos. Si el teléfono lo comparten varias personas, protegería el acceso al dispositivo y evitaría dejar a la vista anotaciones relacionadas con deudas o gastos personales.
Mi veredicto después de usarla
Daily Loan - Money Tracker funciona mejor como una libreta financiera digital enfocada en el seguimiento diario y la planificación de presupuestos. Su atractivo está en la claridad del objetivo: anotar, ordenar y revisar. No intentaría venderla como una solución bancaria completa, porque ahí es donde las expectativas pueden superar lo que realmente ofrece.
La versión 1.0.6 y su amplia disponibilidad en Android hacen que sea fácil de probar sin asumir un coste económico, pero la verdadera prueba llega después de la instalación: mantener categorías coherentes, registrar los movimientos con regularidad y distinguir entre dinero recibido, gasto realizado y pago pendiente. Si aceptas ese trabajo, puede ayudarte a detectar fugas de dinero que pasan desapercibidas.
Mi consejo final sería empezar con un presupuesto pequeño y un objetivo concreto, como controlar las cuotas y los gastos de una semana. Después de varios días, revisaría si las categorías me ayudan a tomar decisiones o solo añaden trabajo. Si la información resultante te permite corregir un hábito, reservar dinero o evitar olvidar un pago, la aplicación está cumpliendo su función. Si buscas automatización y profundidad financiera, yo miraría otra alternativa antes de convertirla en el centro de tu gestión económica.
Preguntas frecuentes sobre Daily Loan - Money Tracker
¿Qué es Daily Loan - Money Tracker y para qué sirve?
Daily Loan - Money Tracker es una aplicación orientada a organizar y controlar préstamos, deudas y pagos diarios desde el teléfono. Permite registrar importes, fechas, cuotas, intereses o notas relacionadas con cada operación, ayudando a tener una visión más clara del dinero pendiente. Es una herramienta de seguimiento financiero, no necesariamente un servicio que conceda préstamos.
¿Daily Loan - Money Tracker ofrece préstamos reales o funciona como una aplicación financiera?
Antes de descargarla, conviene entender que Daily Loan - Money Tracker parece estar diseñada principalmente para llevar un registro de préstamos y obligaciones económicas, no para aprobar o depositar dinero automáticamente. La disponibilidad de funciones puede variar según la versión y la región. Recomendamos revisar cuidadosamente la descripción oficial, los permisos y las condiciones del desarrollador para confirmar si incluye servicios financieros adicionales.
¿Cómo se pueden registrar y controlar los pagos dentro de la aplicación?
La aplicación permite introducir información relacionada con una deuda o préstamo, como la cantidad inicial, la persona o entidad implicada, el calendario de pagos y las cantidades abonadas. Con estos datos, el usuario puede consultar cuánto queda pendiente y revisar el historial. Para obtener resultados fiables, es importante introducir cada pago puntualmente y comprobar que los importes y fechas estén correctamente guardados.
¿Daily Loan - Money Tracker es segura para introducir información financiera?
Al tratarse de una aplicación relacionada con dinero, es recomendable revisar su política de privacidad antes de añadir datos personales, bancarios o información sobre terceros. No conviene introducir contraseñas, números completos de tarjetas ni credenciales de banca electrónica. También es aconsejable descargarla únicamente desde tiendas oficiales, comprobar los permisos solicitados y proteger el dispositivo con bloqueo de pantalla.
¿Daily Loan - Money Tracker es gratuita y está disponible para Android o iPhone?
La disponibilidad, el precio y las funciones incluidas pueden depender del sistema operativo, el país y la versión instalada. Algunas aplicaciones de seguimiento financiero son gratuitas, pero pueden mostrar anuncios, incluir compras internas o reservar ciertas herramientas para una versión premium. Antes de instalar Daily Loan - Money Tracker, revisa la ficha oficial de Google Play o App Store para confirmar compatibilidad, coste y requisitos actuales.